StreetSmart · 연구 노트 · 제1권
결과 논문집: 반박된 것과 그렇지 않은 것
문헌에서 가져온 수학을 원래 표기로 다시 쓰고 우리 자료로 검증했습니다. 각 진술 뒤에는 실측 판정을 붙였습니다. 가설을 먼저 선언한 뒤, 홀드아웃 자료에서 노출을 맞춘 기준과 비교해 잰 것입니다. 대부분은 실패했습니다. 실패도 남겨 둡니다. 우위가 어디에 없는지 보여 주기 때문입니다.
§1하나의 문제
지금까지 살펴본 모든 전략은 하나의 식으로 줄어듭니다. 이 식은 트레이더가 정할 수 있는 네 가지(방향·크기·비용·폭)와 정할 수 없는 한 가지(변동성)를 갈라 놓습니다.
베팅이 확률 p로 이기고, 어느 쪽이든 |r|만큼 움직이며, 회전 τ당 비용 c가 들고, 베팅당 변동성이 σ라고 합시다. 1년에 BR번 베팅하고 그중 비율 f가 실질적으로 독립이라면, 연환산 샤프 비율과 손익분기 적중률은 다음과 같습니다.
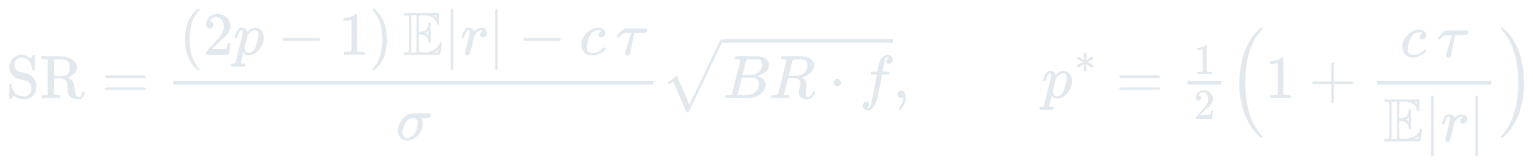
해설. 제곱근은 대수의 법칙입니다. 52.5% 동전은 1년에 한 번 던지면 쓸모없고, 만 번 던지면 매우 값집니다. 단, 던지기가 서로 독립이어야 합니다. 우리 횡단면 장부에서 리밸런스당 명목 27개 베팅은 독립 베팅 약 20개처럼 움직였습니다.
§2오른슈타인–울렌벡과 최적 매매 규칙
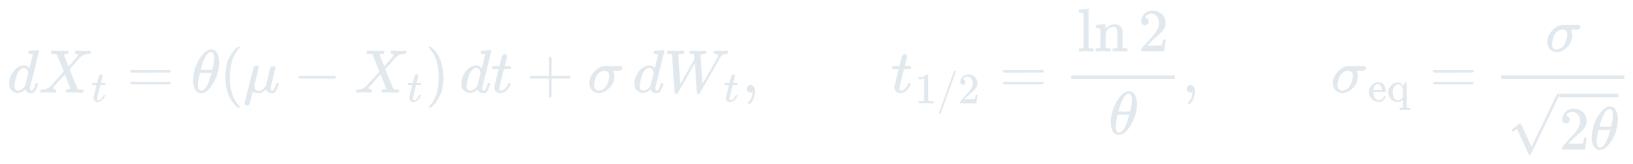
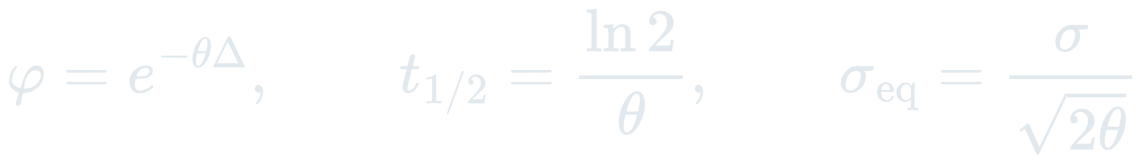
평형 변동성 단위의 익절 π와 손절 λ를, 모의 청산의 샤프 비율이 최대가 되도록 고릅니다.
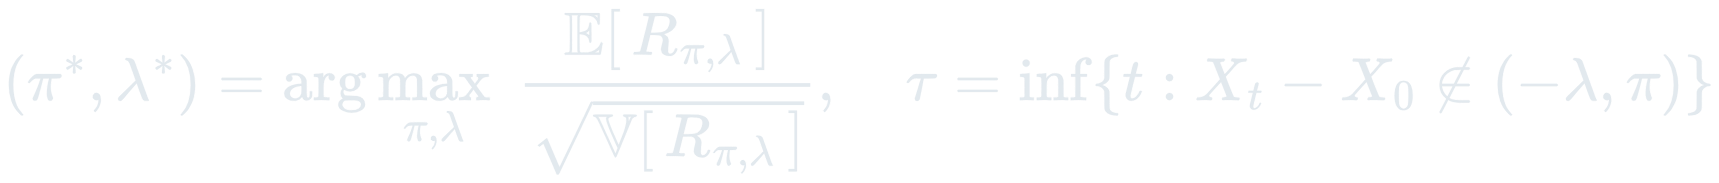
해설. 이 절차는 적합만큼만 좋습니다. 5분봉 24시간 창에서 레버리지 반도체 ETF의 추정 반감기는, 같은 수익률을 섞어 만든 무작위 걸음보다 짧지 않았습니다.
§3고저가 추정량
고가와 저가는 종가보다 분산에 대해 더 많은 정보를 담습니다. 같은 값을 재배열하면 호가 스프레드도 추정할 수 있는데, 문제는 거기서 시작됩니다.
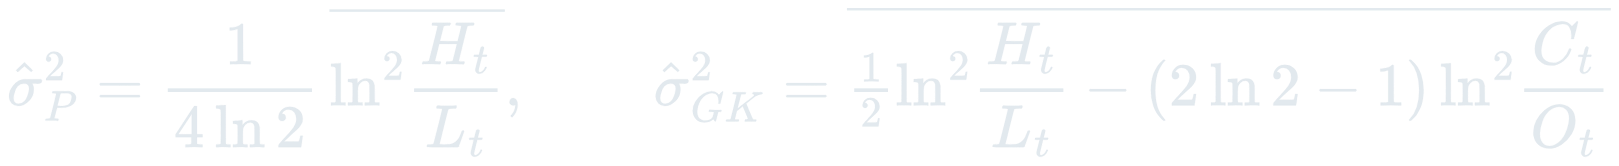
β를 봉 하나씩의 로그 범위 제곱 두 개의 합, γ를 두 봉을 합친 로그 범위의 제곱이라 하면,
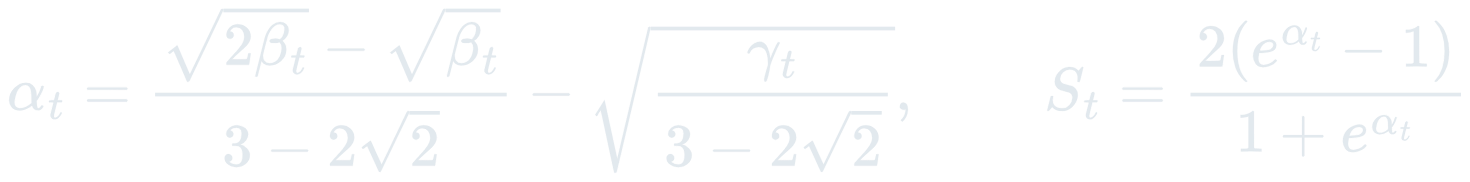
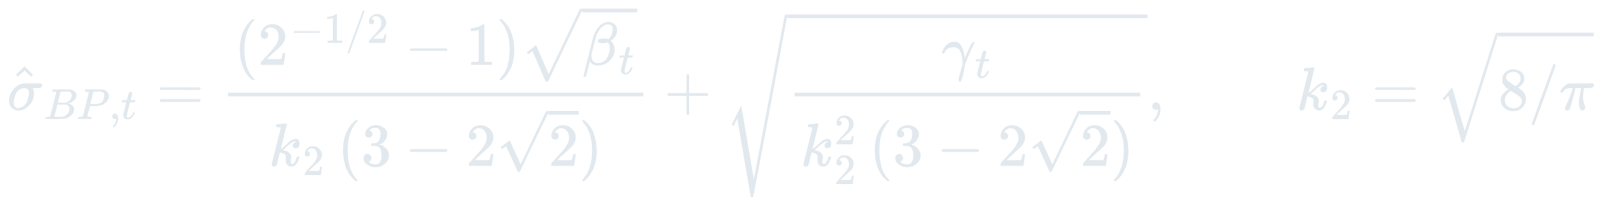
해설. 이 스프레드 추정량은 두 봉 범위가 한 봉 범위 둘보다 큰 이유가 호가 되튐뿐이라고 가정합니다. 유동성 있는 무기한 선물에서는 범위를 변동성이 지배합니다.
§4기대 최대 샤프 비율
참 샤프 비율이 0인 독립 시도 N번 중 최고치는 아래 값으로 기대됩니다. γ ≈ 0.5772는 오일러–마스케로니 상수입니다. 발견이라면 0이 아니라 이 선을 넘어야 합니다.
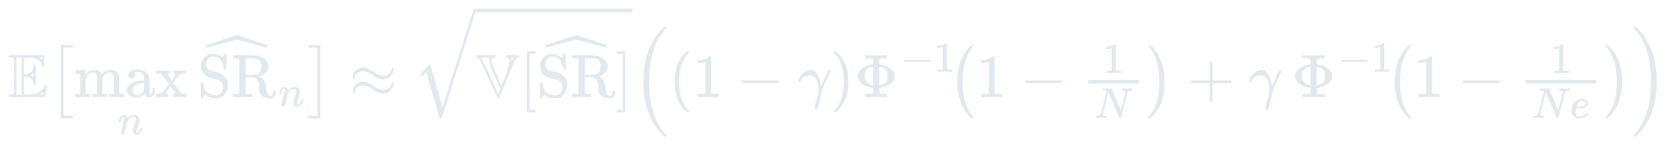
해설. N은 조용히 버린 것까지 포함해 실제로 돌린 시도 수입니다. 결과를 보기 전에 계열별 시도 수를 장부에 셉니다.
§5가격 충격과 제곱근

명목 Q 주문의 편도 충격은 κ·λ_H·√Q이고, κ는 추정량을 실제 체결에 맞추는 보정계수입니다. 따라서 같은 신호의 샤프 비율은 자본이 커질수록 단조 감소합니다.
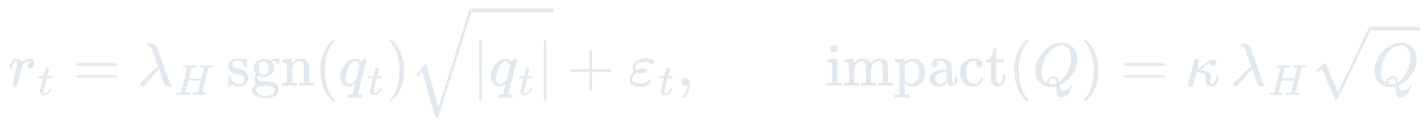
§6노출 다이얼로서의 사이징
수익률 r_t인 자산에 포지션 e_t를 드는 전략에 대해, 기준은 그 전략의 평균 절대 노출만큼 자산을 그냥 들고 있습니다.

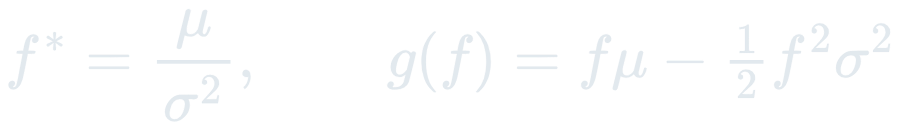
해설. 최근 변동성과 상관된 무언가로 노출을 키우고 줄이는 규칙은 ΔSR은 그대로 둔 채 낙폭과 절대 수익만 바꿉니다. 예측 확률 기반 사이징은 노출과 −0.98로 움직였습니다.
§7연속 상승 뒤의 폭락
연속 상승은 폭락 확률을 높일까요? SOXL·TQQQ·비트코인에서 5일 안의 하위 10% 낙폭을 매년 다시 학습하며 예측했습니다.
세 자산 모두 변동성만으로 기저율보다 나았습니다(브라이어 기술 점수 +0.016~+0.051). 상승 이력을 더하면 모든 예측이 나빠졌고, 가진 신호를 모두 합친 단일 모델은 더 나빴습니다. 5일 이상 연속 상승한 뒤 TQQQ의 폭락 빈도는 5.9%로, 무조건 빈도 15.5%보다 낮았습니다.
해설. 연속 상승은 차분한 상승장의 표지입니다. 폭락은 하락과 고변동 뒤에 옵니다.
표기는 가능한 한 원전을 따릅니다. 수치는 사전등록한 내부 연구에서 왔고, 실운용 모델 수준은 의도적으로 뺐습니다.

