메모리가 반토막 났는데, AI 산업 전체로 번질까요 — 25년치 공급사슬 낙폭으로 따져 봤어요
요즘 반도체 이야기를 하면 메모리부터 나와요. 마이크론, SK하이닉스, 삼성전자를 똑같은 비중으로 묶은 ‘메모리 바구니’는 1년 고점에서 절반 넘게(−51%) 내려왔어요. 시장 전체가 같이 빠진 몫을 빼고 메모리만의 몫을 따져도 −44%예요. 이렇게 빠진 지 벌써 넉 달이 넘었고요.
그러면 자연스럽게 이런 걱정이 따라와요. “메모리가 무너지면 GPU, 장비, 데이터센터, 전력까지 줄줄이 무너지는 거 아니야? AI 산업 전체로 번지는 거 아니야?”
저도 이게 궁금해서 직접 세어 봤어요. 결론부터 말하면 이래요. 번질 만한 곳에는 이미 다 번졌고, 지금 같은 상황이 과거 열 번 있었을 때 AI 산업 전체가 추가로 크게(−20% 이상) 무너질 확률은 평소와 같았어요. 큰 손실이 났던 두 번은 메모리 때문이 아니라 시장 전체에 충격이 덮친 때였고요.
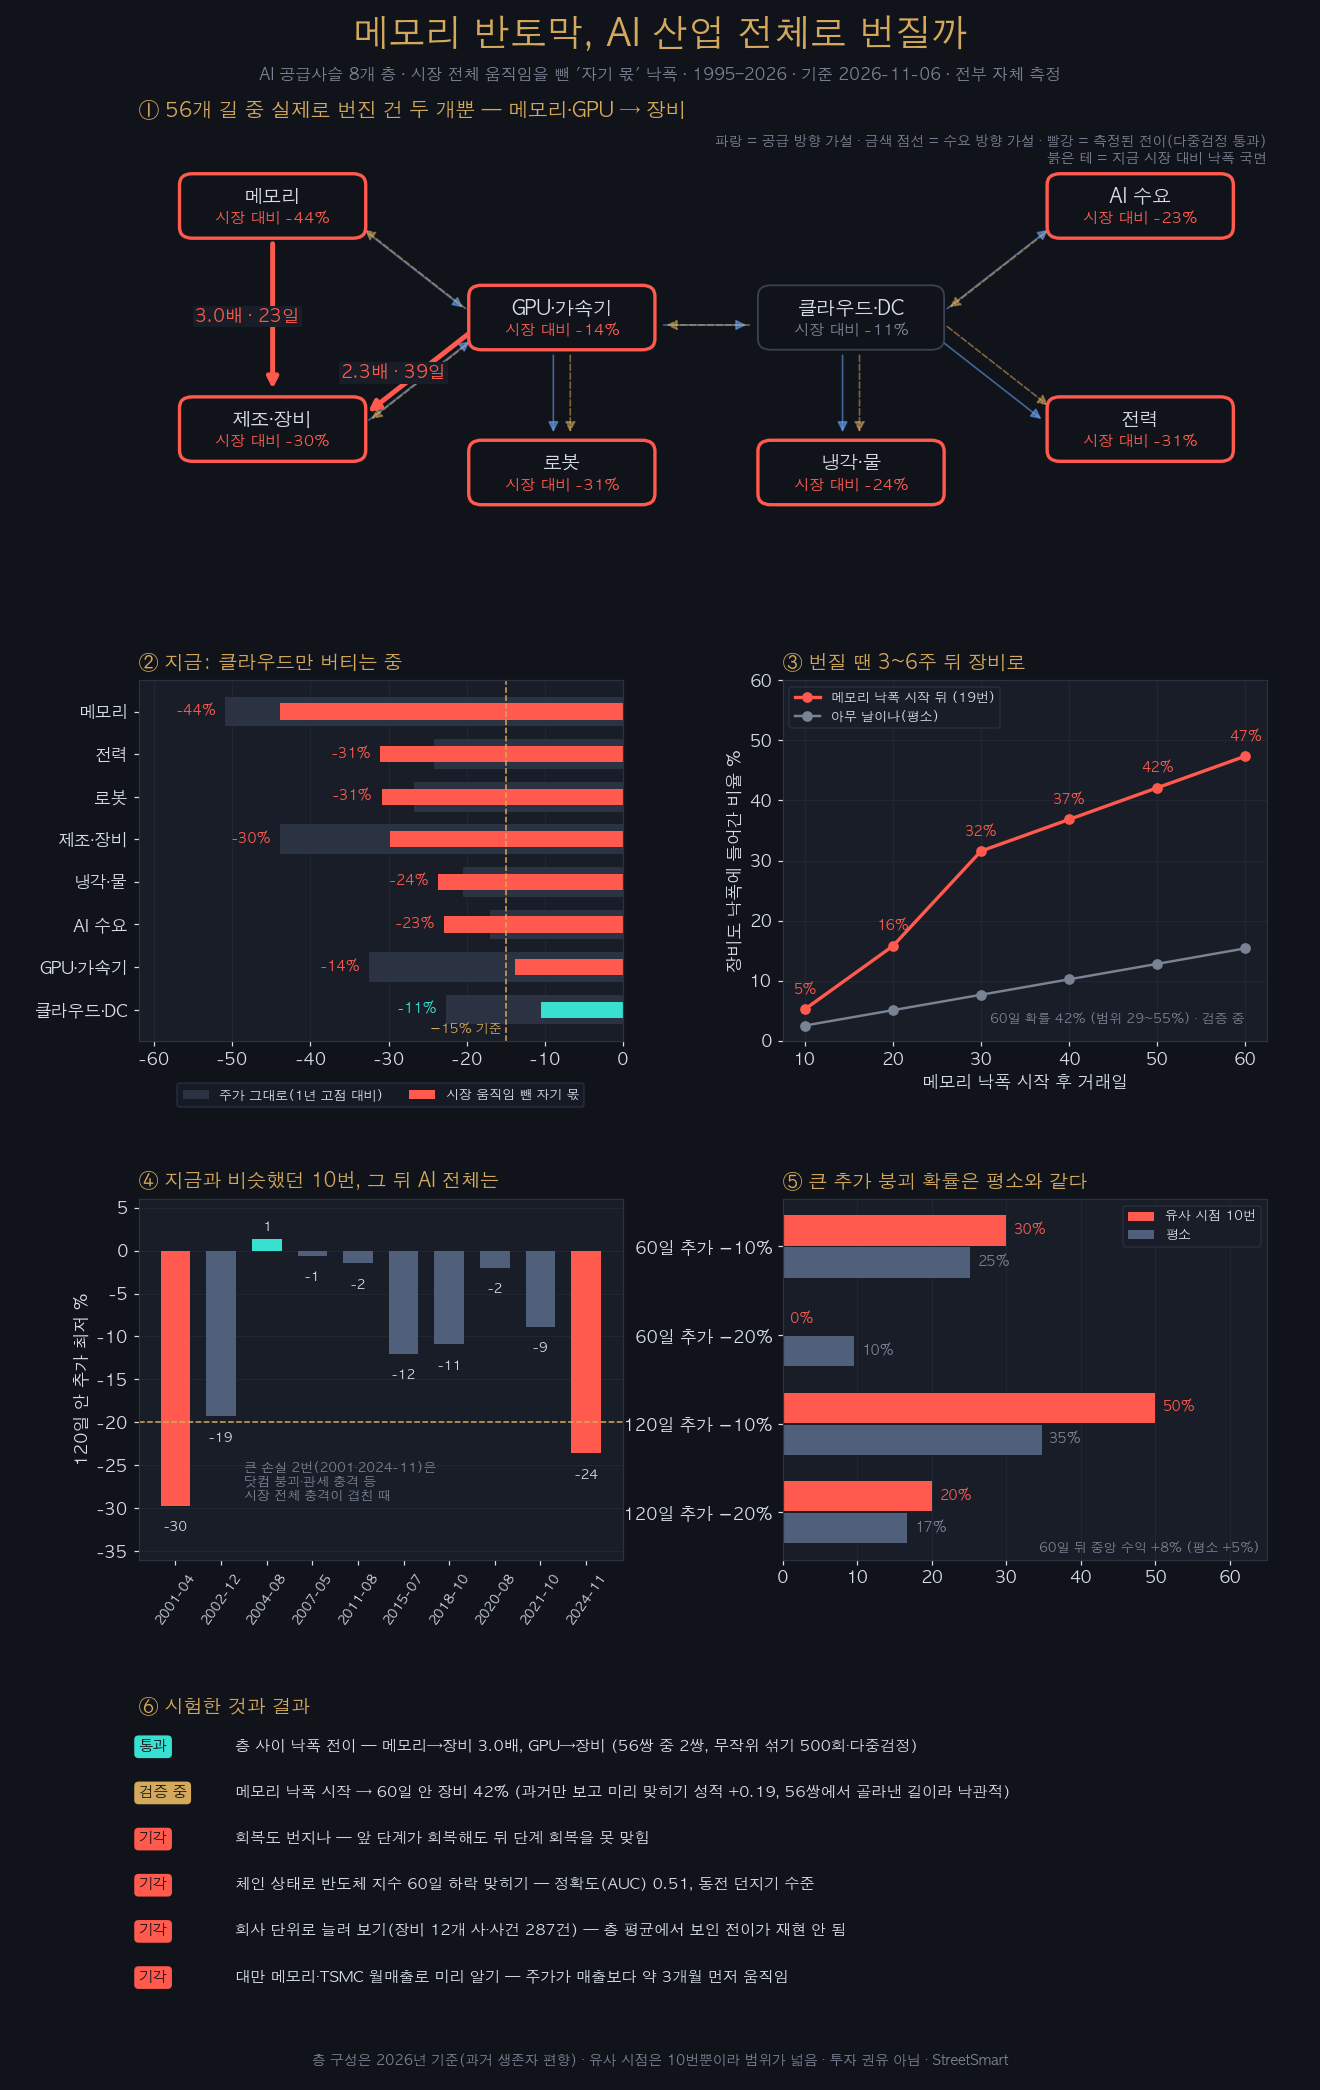
분석 전체를 한 장으로 정리한 요약이에요. 숫자와 검정 방법은 이 그림에 다 넣었고, 아래에서는 이야기로 풀어 볼게요.
AI 산업을 여덟 칸으로 나눴어요
AI 산업을 공급사슬 순서대로 여덟 칸으로 나눴어요. 메모리, GPU·가속기, 제조·장비, AI 수요(마이크로소프트·구글·메타 같은 회사), 클라우드·데이터센터, 전력, 냉각·물, 로봇. 칸마다 대표 회사 몇 곳을 묶어 지수를 만들었어요. 그리고 칸 사이에 화살표를 미리 그려 뒀어요.
화살표 방향은 두 가지 가설로 따로 그렸어요. 하나는 공급 방향이에요. 메모리와 장비가 GPU를 만들고, GPU가 데이터센터로 가고, 데이터센터가 전력을 먹는 순서예요. 다른 하나는 수요 방향이에요. AI 수요가 줄면 데이터센터 투자가 줄고, 그러면 GPU 주문이 줄고, 결국 메모리와 장비 주문이 준다는 순서예요. 어느 쪽이 맞는지는 결과를 보기 전에 정해 두지 않으면, 나중에 결과에 맞춰 이야기를 지어내기 쉽거든요.
‘시장 전체가 빠진 몫’부터 빼야 해요
여기서 함정이 하나 있어요. 나스닥이 20% 빠지면 AI 관련주는 거의 다 같이 빠져요. 이걸 그대로 세면 “메모리가 빠진 뒤 GPU도 빠졌다”는 사례가 엄청 많이 나와요. 그런데 이건 메모리가 GPU를 끌어내린 게 아니라, 비가 오니까 모두가 젖은 거예요.
그래서 각 칸의 수익률에서 나스닥과 같이 움직인 몫을 매일 빼고, 그 칸만의 몫으로 낙폭을 다시 계산했어요. 그 칸만의 몫이 1년 고점보다 15% 넘게 빠지면 ‘낙폭이 시작됐다’고 봤어요. 그런 다음 한 칸의 낙폭이 시작된 뒤 60거래일 안에 다른 칸의 낙폭도 시작되는지를 셌어요. 우연인지 아닌지는 날짜를 무작위로 500번 섞어 비교했고, 56개 길을 한꺼번에 시험하니 우연히 걸리는 것도 걸러 냈어요.
56개 길 중 진짜 번진 건 두 개뿐이었어요
결과는 꽤 담백했어요. 56개 길 가운데 통과한 건 두 개였어요.
- 메모리 → 장비: 메모리가 무너지면 60일 안에 장비도 무너진 경우가 47%였어요. 평소엔 16%니까 약 세 배예요. 걸린 시간은 중간값으로 23거래일, 한 달 남짓이에요.
- GPU → 장비: 평소의 2.3배였고, 39거래일쯤 걸렸어요.
둘 다 화살표가 장비 쪽을 향해요. 칩 회사가 어려워지면 공장 증설을 미루고, 그 여파가 한두 달 뒤 장비 회사 주문으로 내려오는 거예요. 미리 그려 둔 두 가설 중에서는 수요 방향 쪽이 조금 더 맞았어요.
나머지 54개 길, 예를 들어 메모리가 데이터센터나 전력을 끌어내린다는 길은 시장 몫을 빼고 나니 사라졌어요. 같이 빠지는 것처럼 보였던 건 대부분 ‘비가 와서 모두 젖은’ 경우였던 거죠.
그리고 하나 더 있어요. 회복은 번지지 않았어요. 앞 칸이 회복하면 뒤 칸도 따라 회복하는지 봤는데, 그런 흐름은 없었어요. 무너질 때만 사슬처럼 움직이고, 일어설 때는 각자 일어서요.
지금은 이미 거의 다 번진 상태예요
그럼 지금은 어떨까요. 11월 6일 기준으로 칸별 ‘자기 몫’ 낙폭을 보면 이래요.
메모리 −44%, 전력 −31%, 로봇 −31%, 제조·장비 −30%, 냉각 −24%, AI 수요 −23%, GPU −14%, 클라우드 −11%.
GPU는 −14%지만 아직 회복 기준(−5%)까지 올라오지 못해서 낙폭 국면에 넣었어요. 그러면 낙폭 국면이 아닌 칸은 클라우드·데이터센터 하나예요. ‘메모리 → 장비’ 길도 이미 지나갔어요. 장비는 벌써 −30%예요.
그래서 질문을 이렇게 바꿔야 해요. “앞으로 번질까?”보다 “이미 다 번진 지금, 여기서 더 크게 무너질까?”가 진짜 질문이에요.
지금과 비슷했던 과거 열 번을 봤어요
메모리가 시장 몫을 빼고도 30% 넘게 빠진 채 두 달 넘게 버틴 때를 찾아봤어요. 2001년부터 지금까지 열한 번 있었어요. 2001, 2002, 2004, 2007, 2011, 2015, 2018, 2020, 2021, 2024년, 그리고 지금이에요. 지금 건을 빼고 열 번의 그 뒤를 봤어요.
먼저 클라우드부터요. 이 열 번 동안 클라우드가 새로 무너진 경우는 60일 안에 일곱 번 중 0번(평소 13%), 120일 안에는 두 번(평소 25%)이었어요. 메모리가 아프다고 클라우드가 따라 아팠다는 증거는 없었어요. 클라우드는 메모리를 사 가는 쪽이라 오히려 반대로 움직일 때도 있거든요.
다음은 AI 산업 전체예요. 여덟 칸을 다 섞은 바구니가 그 뒤 얼마나 더 빠졌는지 봤어요.
- 60일 안에 추가로 10% 넘게 빠진 경우: 열 번 중 세 번(30%). 평소엔 25%예요.
- 60일 안에 추가로 20% 넘게 빠진 경우: 한 번도 없었어요. 평소엔 10%예요.
- 120일 안에 추가로 20% 넘게 빠진 경우: 두 번(20%). 평소엔 17%예요.
- 60일 뒤 수익률 중간값은 오히려 +8%로, 평소(+5%)보다 높았어요.
정리하면 10% 안팎의 추가 흔들림은 평소보다 조금 잦았지만, 20%가 넘는 큰 붕괴는 평소와 같은 수준이었어요. 메모리가 깊게 빠진 시점은 대개 사이클의 ‘늦은 국면’이라, 그 뒤 되돌아온 경우가 더 많았어요.
큰 손실 두 번은 다른 데서 왔어요
그래도 120일 안에 크게 빠진 두 번은 짚고 넘어가야 해요. 2001년 4월(그 뒤 −30%)과 2024년 11월(그 뒤 −24%)이에요.
2001년은 닷컴 버블이 꺼지던 한복판이었고, 9·11까지 겹쳤어요. 2024년 11월 뒤 다섯 달 남짓 동안에는 딥시크 충격과 2025년 4월 관세 충격이 덮쳤어요. 둘 다 메모리가 아니라 시장 전체에 온 충격이었어요. 메모리발 연쇄 붕괴라기보다는, 약해진 상태에서 큰 바람을 맞은 경우에 가까워요.
그래서 지금 지켜봐야 할 것도 메모리 뉴스보다는 시장 전체의 공포와 변동성이에요.
미리 맞히는 모델은 만들지 못했어요
솔직하게 실패한 것들도 적어 둘게요. 저는 이걸 확률을 알려 주는 모델로 만들고 싶었어요.
- 체인 상태로 반도체 지수의 다음 60일을 맞히는 모델은 동전 던지기 수준(정확도 0.51)이라 버렸어요.
- 회사 단위로 늘려서(장비 회사 12곳, 사건 287건) 다시 해 보니, 칸 단위에서 보였던 ‘메모리 → 장비’ 전이가 재현되지 않았어요. 여러 회사를 평균 내면서 생긴 그림일 수도 있다는 뜻이에요.
- 대만 메모리 회사들의 월매출로 미리 알 수 있을까 해서, 남아·윈본드·TSMC가 매달 10일에 공시하는 매출을 2002년부터 모아 붙여 봤어요. 결과는 실패였어요. 매출보다 주가가 석 달쯤 먼저 움직였거든요. 공식 숫자가 나올 때쯤엔 시장이 이미 알고 있었던 거예요.
‘메모리가 무너지면 60일 안에 장비가 따라올 확률 42%’라는 숫자는 하나 남았어요. 다만 56개 길 중에서 골라낸 길이라 실제보다 좋게 나왔을 가능성이 커요. 그래서 ‘검증 중’으로만 두고, 앞으로 새로 생기는 사례로 확인하려고 해요.
한 줄로 정리하면
메모리 반토막은 이미 AI 산업 여기저기로 번질 만큼 번졌어요. 그런데 이런 상황이 과거 열 번 있었을 때, 그 뒤 AI 산업 전체가 20% 넘게 더 무너질 확률은 평소와 다르지 않았어요. 큰 손실은 메모리가 아니라 시장 전체 충격이 겹칠 때 왔어요.
다만 열 번은 정말 적은 숫자예요. ‘평소보다 위험하다’도, ‘안전하다’도 단정할 수 없고, 말할 수 있는 건 ‘평소와 크게 다르다는 증거는 없다’는 정도예요. 그리고 칸마다 지금 살아남은 회사들로 묶었기 때문에, 과거 숫자에는 망해서 사라진 회사가 빠져 있다는 점도 기억해 주세요.
이 글은 투자 권유가 아니라, 걱정을 숫자로 바꿔 본 기록이에요.


답글 남기기