스태그플레이션이 온다는데, 채권은 왜 올랐을까 — 1973년과 2022년, 그리고 2026년 10월
10월 마지막 주, 시장이 꽤 거칠었어요. 알파벳이 실적 발표 뒤 기록적인 하루 낙폭을 찍었고, 다음 날엔 아마존이 급락하며 S&P 500을 끌어내렸습니다. 인텔과 레딧은 하루에 29%씩 빠졌고, 금요일 나스닥은 6월 이후 가장 큰 하루 낙폭으로 10월을 마감했어요. 나스닥의 10월 성적은 −5.3%, 2025년 3월 이후 최악의 달입니다.
이야기의 뼈대는 이렇습니다. 올해 알파벳·아마존·메타·마이크로소프트·오라클·스페이스X가 발행한 달러 채권이 1,800억 달러를 넘었고, 미국 회사채 발행 총액은 팬데믹 때 기록(약 1.75조 달러)을 넘어 사상 최대가 됐어요. 회사채가 국채 투자자를 끌어가니 국채 금리가 올라갔고, 10년물은 10월 5일 5.31%까지 갔습니다(FRED 기준). 거기에 실적 시즌에서 “기대에 못 미치면 사상 최고 수준으로 처벌받는” 분위기가 겹쳤고, 전략가들은 S&P 500 이익 성장이 정점을 지났다고 말하기 시작했죠. 그래서 나온 단어가 스태그플레이션 우려입니다.
저는 이 단어가 나올 때마다 숫자를 먼저 봅니다. 느낌이 아니라 정의로요.
지금이 스태그플레이션인가 — 정의로 보면 아직 아니에요
제가 쓰는 정의는 단순합니다. 소비자물가 상승률 5% 이상이면서, 실업률이 12개월 저점보다 1%p 이상 올랐거나 실질 GDP가 역성장할 때. 1950년 이후 월간 데이터에 이 정의를 그대로 돌리면 네 번이 잡힙니다(1969~71, 1973~75, 1980~82, 1990~91).
지금은요? 9월 CPI 상승률 4.0%, 실업률 4.2%(12개월 저점 대비 +0.1%p), 3분기 실질 GDP는 전기 대비 +0.8%. 세 조건 중 0개 충족입니다. 물론 시장은 정의가 충족되기 전에 가격을 먼저 움직이니, “아직 아니다”가 “안 온다”는 뜻은 아니에요. 그래서 과거에 실제로 왔을 때 주가가 어땠는지를 봐야 합니다.
과거 스태그플레이션 때 주가는 얼마나 빠지고, 얼마나 걸려 돌아왔나
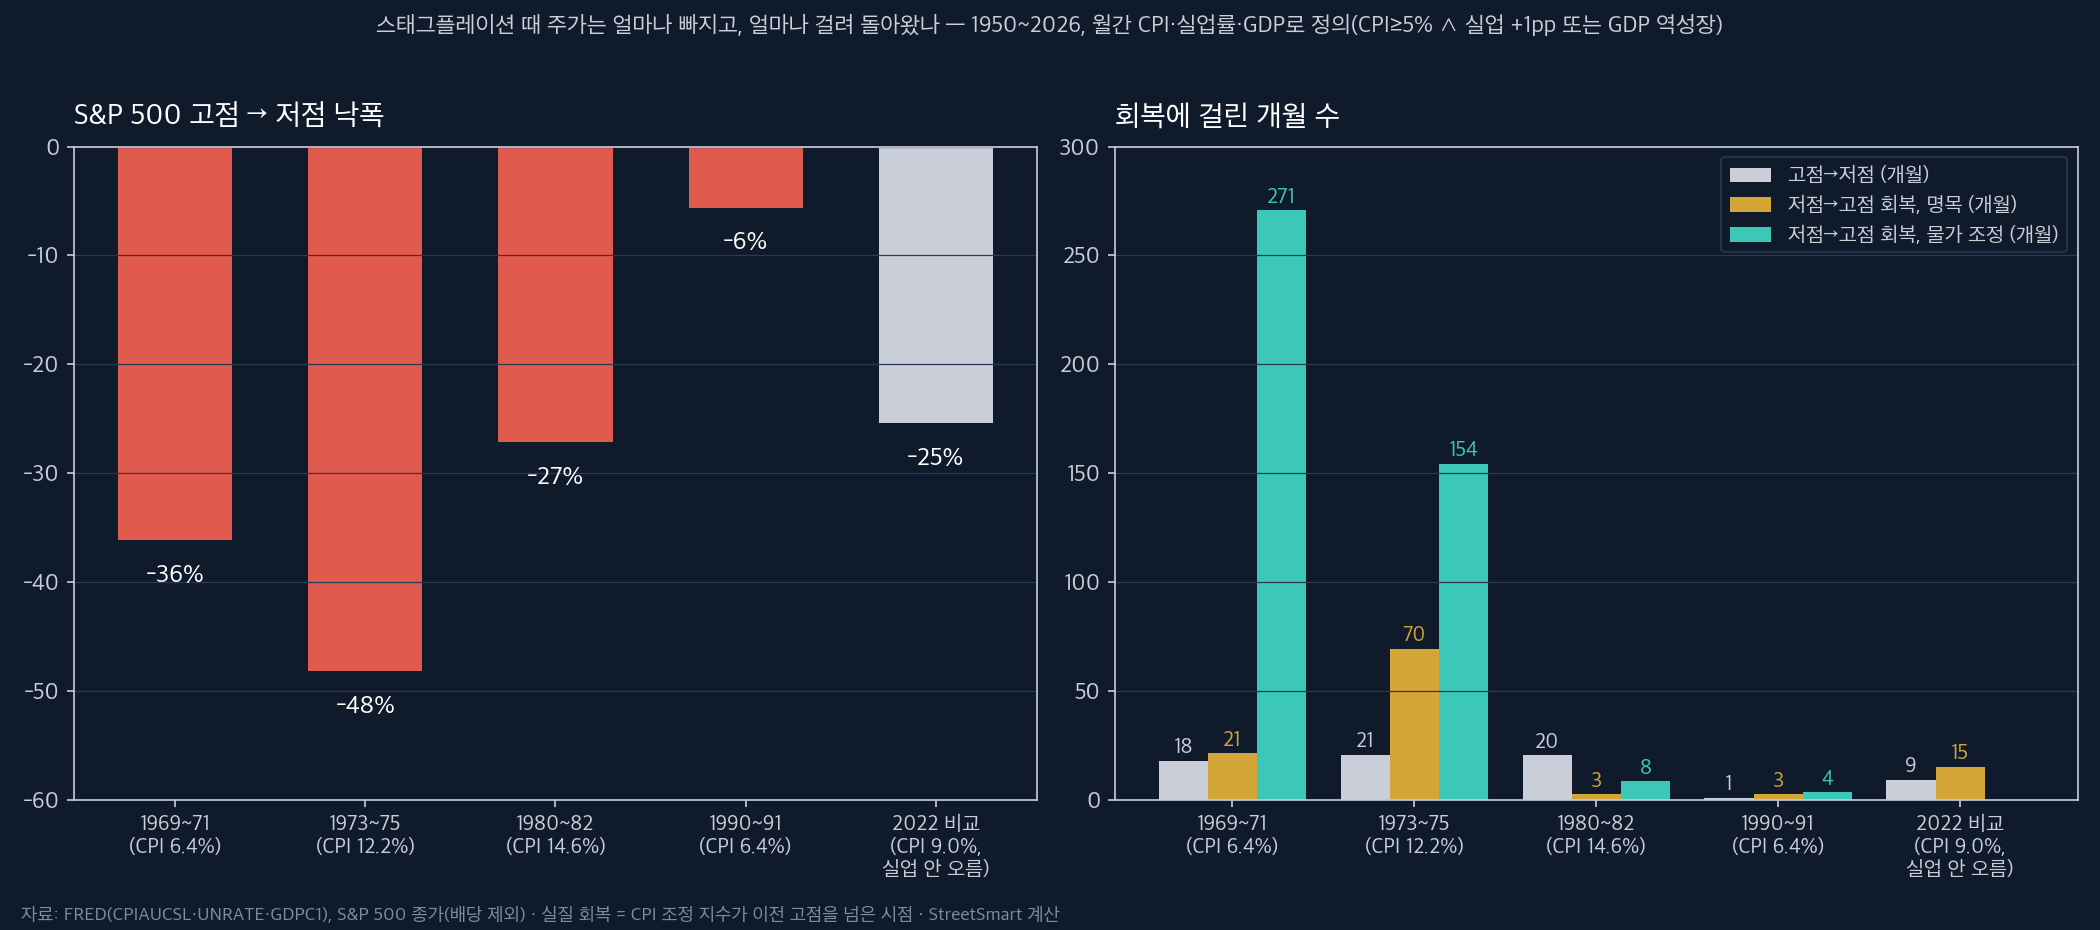
S&P 500 종가(배당 제외)로 직접 계산한 결과예요.
| 에피소드 | CPI 최고 | 실업률 | 고점→저점 | 걸린 기간 | 저점→명목 회복 | 저점→실질 회복(물가 조정) |
|---|---|---|---|---|---|---|
| 1969~71 | 6.4% | 3.7→6.1% | −36% | 18개월 | 21개월 | 271개월(1992년) |
| 1973~75 | 12.2% | 4.8→9.0% | −48% | 21개월 | 70개월 | 154개월(1987년) |
| 1980~82 | 14.6% | 6.9→10.4% | −27% | 20개월 | 3개월 | 8개월 |
| 1990~91 | 6.4% | 5.9→6.9% | −6% | 1개월 | 3개월 | 4개월 |
| (비교) 2022 | 9.0% | 실업 안 오름 | −25% | 9개월 | 15개월 | — |
세 가지가 눈에 들어와요.
첫째, 명목 회복과 실질 회복의 간격입니다. 1968년 고점은 명목으로는 2년 안에 돌아왔지만, 물가를 감안하면 1992년까지 24년이 걸렸어요. 1973년 고점도 실질로는 1987년까지. 스태그플레이션의 진짜 비용은 “주가가 떨어진 것”보다 “돈의 가치가 녹는 동안 주가가 제자리인 것”이었습니다.
둘째, 회복의 방아쇠는 실적이 아니라 금리의 방향 전환이었어요. 1980~82년은 낙폭이 −27%로 컸는데도 1982년 8월 저점에서 석 달 만에 전고점을 넘었습니다. 볼커 연준이 금리를 내리기 시작한 시점과 정확히 겹치죠.
셋째, 2022년은 물가가 9%까지 갔지만 실업률이 오르지 않아 정의상 스태그플레이션이 아니었고, 회복도 15개월로 빨랐습니다. 실업이 오르느냐가 낙폭과 회복 기간을 가르는 변수였어요.
이번 매도가 과거와 결정적으로 다른 한 가지
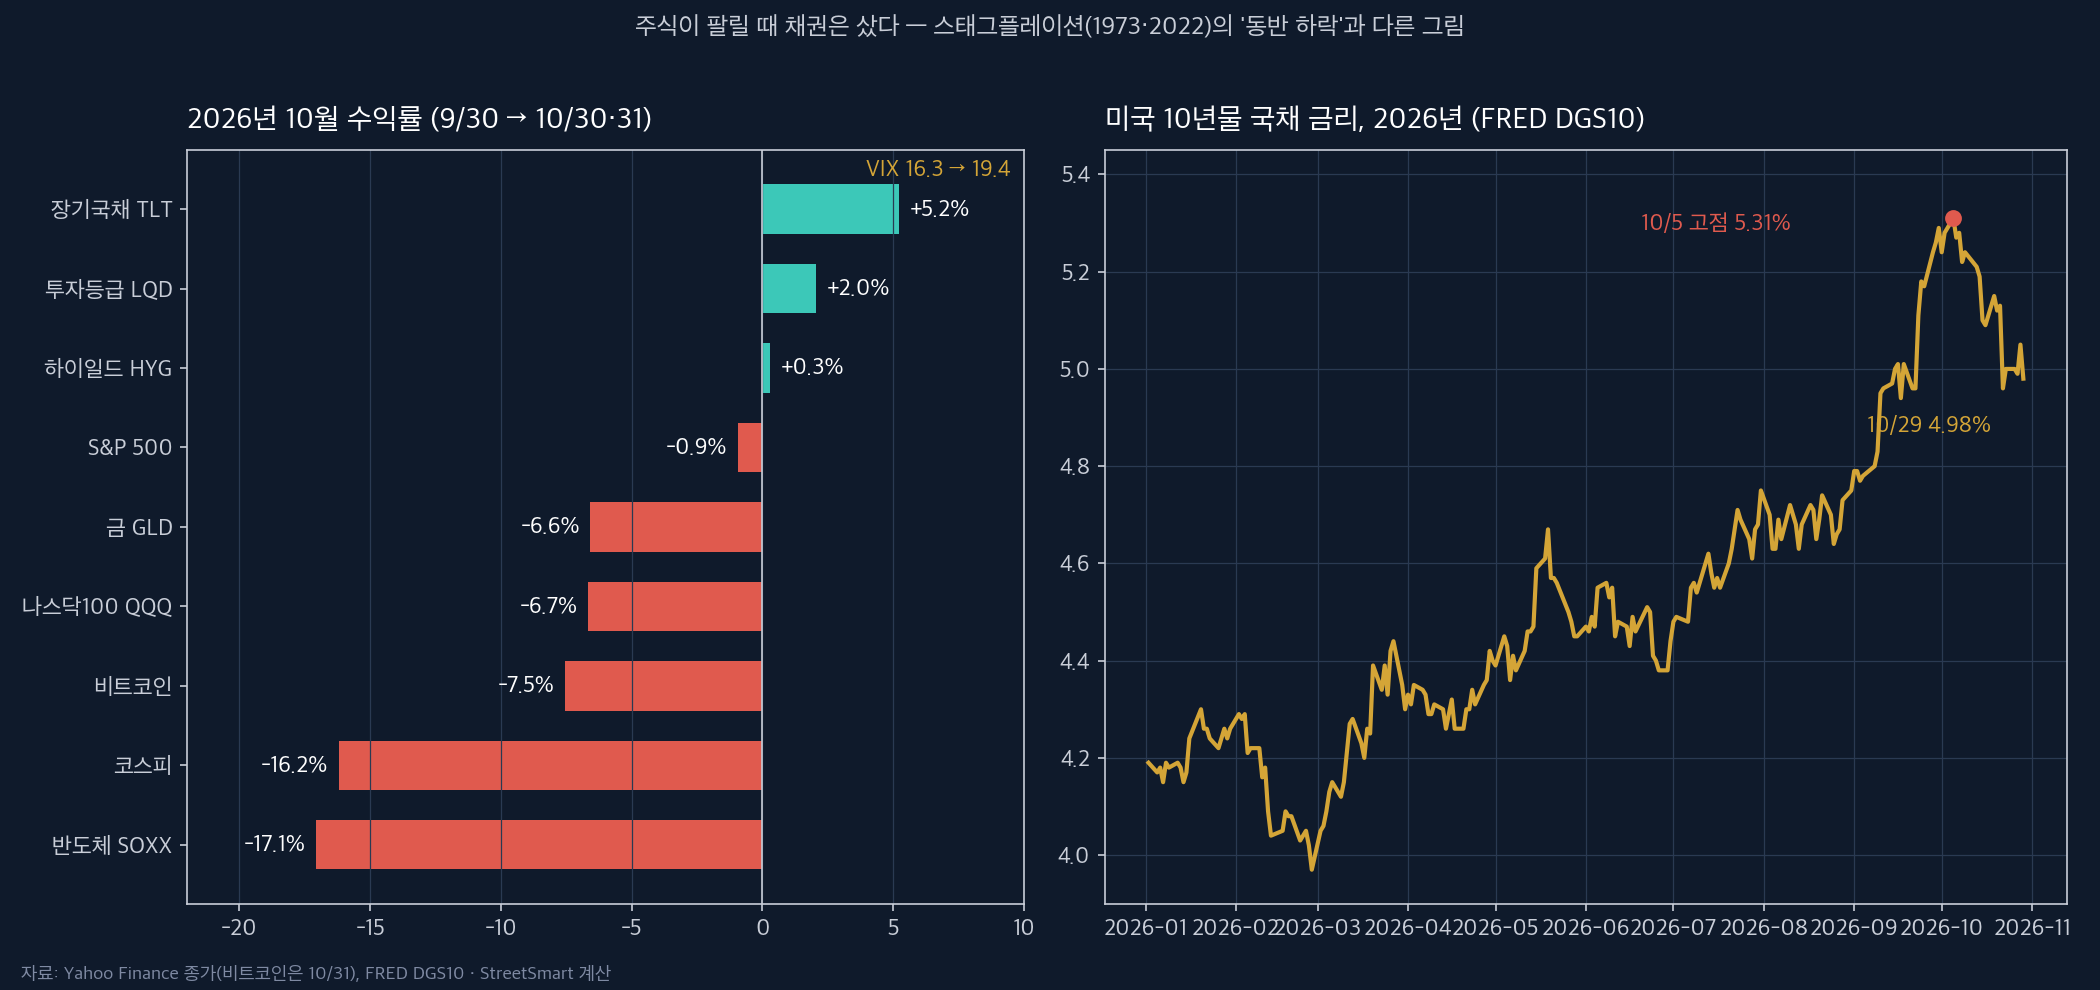
스태그플레이션 매도의 지문은 주식과 채권이 같이 빠지는 것입니다. 1973년 1월 고점에서 1974년 10월 저점까지 10년물 금리는 6.43%에서 8.04%로 올랐고(채권 가격 하락), 2022년에도 1.63%에서 3.91%로 올랐어요. 주식도 채권도 피할 곳이 없었죠.
그런데 2026년 10월은요. 9월 30일부터 10월 30일까지 반도체 ETF(SOXX) −17.1%, 코스피 −16.2%(6월 고점 대비 −37.1%), 비트코인 −7.5%(10/31 기준, 1월 고점 대비 −20.3%), 나스닥100(QQQ) −6.7%, 금(GLD) −6.6%인데, 장기국채(TLT)는 +5.2%, 투자등급 회사채(LQD) +2.0%, 하이일드(HYG) +0.3%였습니다. 10년물 금리는 10월 6일 5.27%에서 29일 4.98%로 내려왔고(30일 CBOE 10년물 지수 4.93%), 10월 30일 하루에 S&P가 −1.8%, 나스닥이 −2.9% 빠지는 동안에도 장기국채는 올랐습니다. 주식이 팔릴 때 채권은 샀어요. 신용 스프레드도 조용했습니다.
이건 인플레이션 매도가 아니라 성장 둔화 걱정의 모양입니다. “AI 투자가 돈이 되느냐”에 대한 의심이 반도체에 집중됐고(SOXX가 S&P보다 19배 더 빠졌어요), 돈은 안전자산인 국채로 갔습니다. 금이 같이 빠진 것도 단서예요. 제가 1990년 이후 120건의 급락 사건을 측정했을 때 금은 헤지로 29%만 작동했고, 이번에도 작동하지 않았습니다.
제가 보는 눈금들은 뭐라고 하나
제 작업실에는 시장을 여러 종목으로 동시에 읽는 눈금이 몇 개 있어요. 숫자만 옮깁니다.
버블 폭(150개 자산). 개별 종목의 버블 경보는 의미가 없고, 150개 자산 중 몇 %가 동시에 버블 경보를 내는지가 의미가 있다는 걸 예전에 측정했어요. 폭이 15%를 넘으면 이후 12개월 S&P는 평균 −6.8%, 반대로 폭락 폭이 10%를 넘으면 +22%였습니다. 10월 30일 종가 기준으로 다시 돌려 보니 상승 버블 폭 0%, 폭락 폭 0%. 150개 자산 어디에도 경보가 없는, 완전한 중립입니다. 과열이 꺼진 자리에서 나온 매도이지, 버블이 터지는 모양은 아니에요.
헤지 적중률. 대형 급락 사건들에서 실제로 올랐던 자산을 세어 보면 T-bill 89%, VIX 86%, 안티베타 78%, 달러/원 77%였고, 금은 번번이 실패했습니다. 특히 인플레이션형 약세장이었던 2021년 7월~2022년 7월 코스피 −31% 구간에서는 장기국채가 −20%로 헤지가 아니라 손실이었고, 달러/원(+16%)과 안티베타(+24%)만 작동했어요. 만약 이번 매도가 진짜 스태그플레이션으로 번진다면, 이번 달에 올랐던 장기국채가 헤지에서 손실로 바뀌는 게 첫 신호가 될 겁니다.
공포 눈금. 최근에 “시장의 공포”를 느낌이 아니라 행동으로 정의해 봤어요. 다음 24시간에 실제로 벌어지는 투매·포지션 청산·펀딩 극단을 공포로 보고, 차트의 어떤 자리에서 그 확률이 뛰는지를 수십만 사건으로 쟀습니다. 재미있는 건 공포가 두 얼굴이라는 점이었어요. 가장 날카로운 청산은 바닥이 아니라 꼭대기(20일선 +23% 위, 과매수 극단)에서 3배로 뛰었고, 바닥 쪽 공포는 펀딩 극단이라는 다른 얼굴로 2~3배 나타났습니다.
이 눈금을 10월 30일 봉까지 갱신했습니다(암호화폐 유니버스 113종목). 10월 30일 하루 평균 공포 확률은 0.217로 기저율(0.175)의 1.24배, 2021년 이후 일별 분포에서 51번째 백분위예요(29일도 0.217). 불편한 수준이지 공포는 아닙니다. 같은 눈금으로 FTX가 무너지던 2022년 11월 8일은 0.599, 올해 최고였던 8월 22일은 0.327이었거든요. 지금은 그 절반을 조금 넘는 수준입니다. 한 가지는 적어 둘게요. 10월 17일부터 포지션 데이터 출처를 바꿔 이어 붙였더니 체결 비율 지표의 분포가 달라져서, ‘실제로 벌어진 공포 반응’ 쪽 수치는 그 뒤 구간에서 비교가 안 됩니다. 위 숫자는 차트와 변동성으로 계산하는 예측 쪽이라 영향이 없고요.
정리 — 세 개의 체크박스
스태그플레이션 매도인지 성장 둔화 매도인지는 세 가지로 가릅니다.
- CPI 상승률 5% 이상 — 지금 4.0%, 아니오
- 실업률 12개월 저점 대비 +1%p — 지금 +0.1%p, 아니오
- 주식과 채권의 동반 하락 — 10월 채권 +5%, 아니오
셋 다 “아니오”라서 지금의 매도는 1973년이나 2022년보다는 “비싼 성장주가 실적 기대를 재조정하는 국면”에 가깝습니다. 다만 과거가 가르쳐 준 건 하나예요. 스태그플레이션이 진짜 오면 낙폭보다 회복 기간이 문제고(실질 기준 8개월에서 24년), 회복의 방아쇠는 실적이 아니라 금리의 방향 전환이었습니다. 그러니 볼 곳은 실적 발표보다 세 체크박스, 특히 채권이 주식과 같은 방향으로 움직이기 시작하는지입니다.
이 글은 측정 기록이지 투자 조언이 아닙니다. 숫자는 전부 FRED(CPIAUCSL·UNRATE·GDPC1·DGS10)와 야후 파이낸스 종가에서 직접 계산했고, 계산 규칙은 본문에 적은 그대로입니다.
참고한 보도
– CNBC, 10-year Treasury yield tumbles below 5% (2026-10-22)
– Wolf Street, AI companies front-loaded debt sales (2026-10-24)
– 24/7 Wall St., AI is pushing corporate bond sales to an all-time record (2026-10-27)
– Bloomberg(FA-mag 전재), Wall Street turns ruthless as earnings misses fuel deep selloffs (2026-10-30)
– TheStreet, Stock market today, Oct. 30, 2026 (2026-10-30)


답글 남기기