전쟁 나면 뭘 사야 하냐고요 — 유가 쇼크 40년치를 전부 재봤습니다
전쟁 뉴스가 뜨면 머릿속에 자동으로 그려지는 그림이 있죠. 유가가 치솟고, 금으로 돈이 몰리고, 주식이 빠지는 그림이요.
이걸 재보려고 처음엔 “전쟁이 나면 유가가 오르나”를 물었어요. 그런데 몇 주 뜯어보고 나서야 그게 답이 나올 수 없는 질문이라는 걸 알았습니다. 같은 사건이 닷새 뒤엔 올라 있고 한 달 뒤엔 내려 있어요. 창을 어디서 끊느냐가 답을 정해버립니다.
그래서 질문을 바꿨습니다. 유가 쇼크가 오면 무엇을, 언제 사서, 얼마나 들고 있어야 하나.
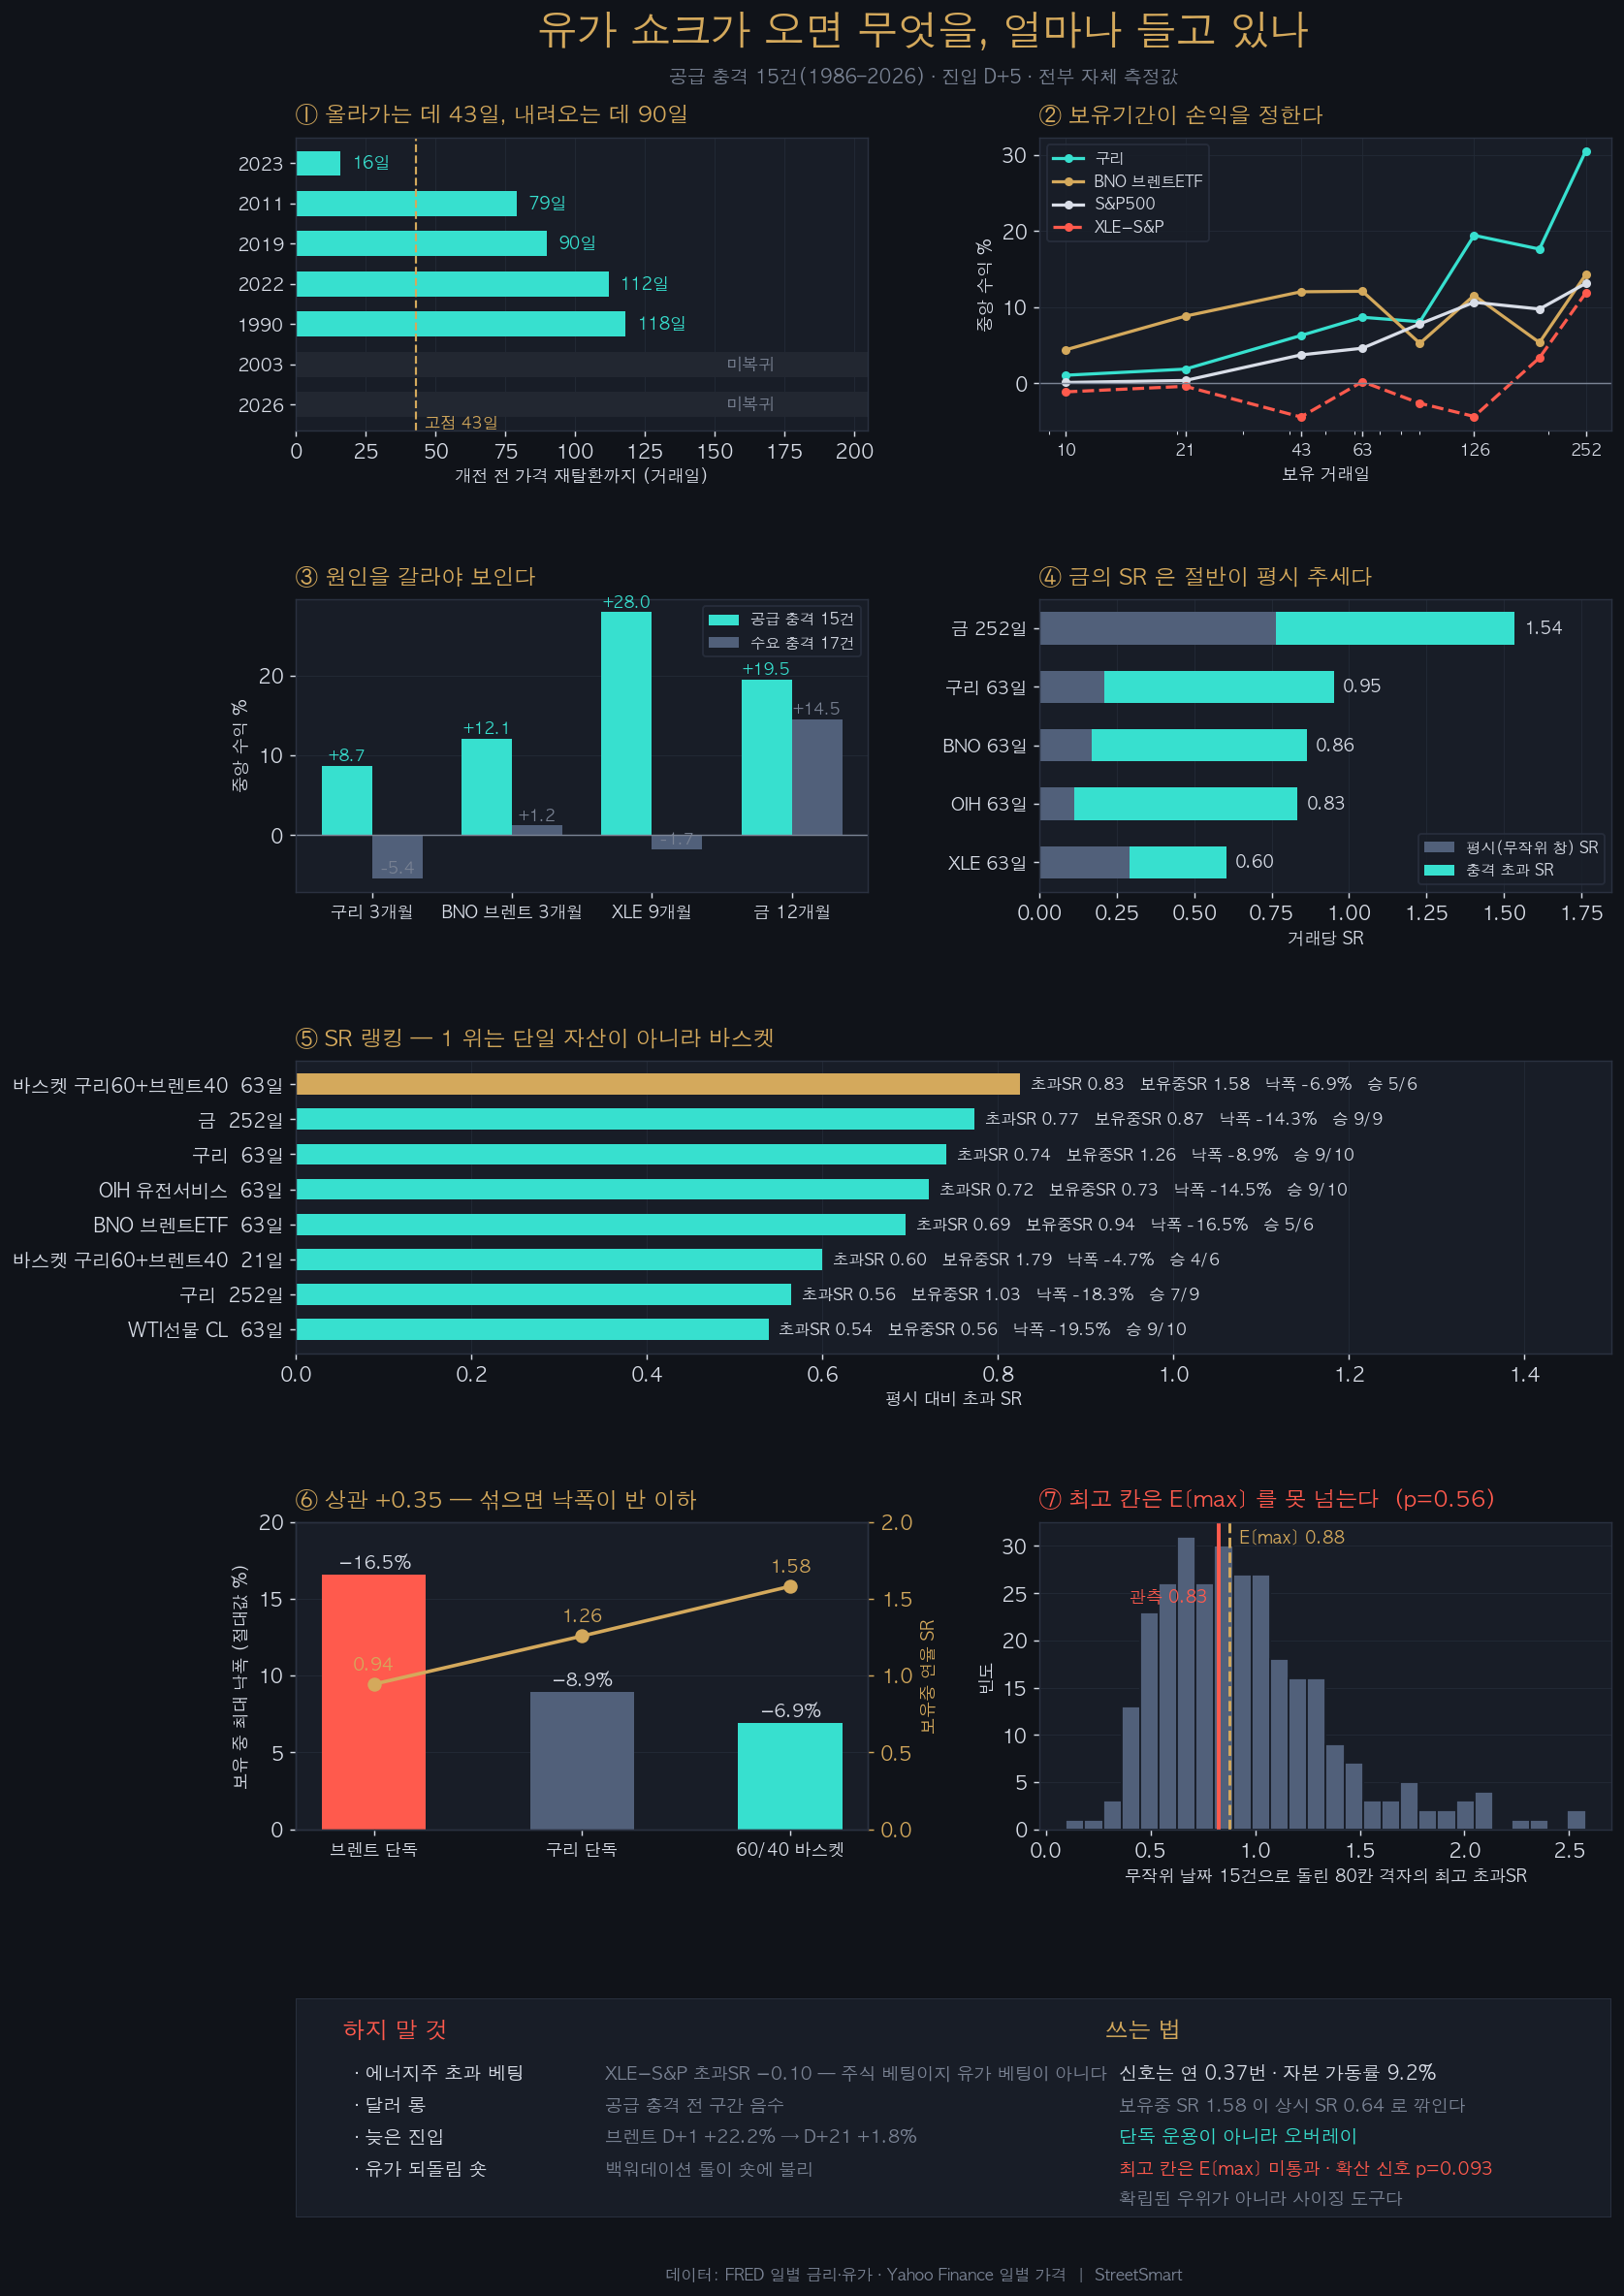
분석 전체를 한 장으로 정리했어요. 아래는 이 숫자들이 어떻게 나왔는지에 대한 이야기입니다.
1. 올라가는 데 43일, 내려오는 데 90일
1990년 쿠웨이트 침공부터 올해 호르무즈 봉쇄까지 지정학 충격 일곱 건을 놓고, 개전 전날 가격을 다시 회복하는 데 며칠 걸렸나를 셌습니다.
일곱 건 중 다섯 건이 돌아왔고, 중앙값으로 90거래일이었어요. 넉 달 조금 넘습니다.
더 재미있는 건 올라가는 속도와 내려오는 속도가 달랐다는 거예요. 고점까지 43거래일, 복귀까지 90거래일. 내려오는 데 두 배 걸립니다.
2. 일곱 번을 하나씩 보면
| 사건 | 고점까지 | 복귀까지 |
|---|---|---|
| 2023 이스라엘–하마스 | 8거래일 | 16거래일 |
| 2011 리비아 내전 | 43거래일 | 79거래일 |
| 2019 아브카이크 피격 | 77거래일 | 90거래일 |
| 2022 우크라이나 침공 | 9거래일 | 112거래일 |
| 1990 쿠웨이트 침공 | 50거래일 | 118거래일 |
| 2026 호르무즈 봉쇄 | 26거래일 | 진행 중 |
| 2003 이라크 전쟁 | 245거래일 | 미복귀 |
돌아오지 않은 두 건은 성격이 달랐습니다. 2003년 이라크는 사실 전쟁 스파이크가 아니었어요. 고점이 개전 245거래일 뒤에 찍혔는데, 그건 전쟁이 아니라 중국 수요가 만든 구조적 상승장이었습니다. 2026년 호르무즈는 아직 진행 중이고요 — 고점에서 39%를 반납한 상태입니다.
3. 뉴스가 뜨면 이미 늦어요
이게 제일 깔끔하게 나온 결과입니다.
일곱 건 전부, 개전 63거래일 전부터 유가가 이미 올라 있었습니다. 중앙값 +12.4%, 가장 낮은 사건도 +4.2%, 가장 높은 사건은 +20.1%였어요. 반면 직전 21거래일만 보면 중앙값이 +0.5%고 일곱 중 넷만 양수입니다.
그러니까 전쟁이 유가를 올리는 게 아니라, 전쟁이 보이기 시작하면 오릅니다. 개전 헤드라인이 뜨는 날은 이미 늦은 시점이에요. 일곱 번 전부 같은 방향인 건 동전던지기로는 128분의 1입니다.
4. 두바이에 충격을 넣어보면
이 왕복을 직접 만든 전파 엔진에도 태워봤어요. 두바이·브렌트 원유에 공급 차질을 넣고 탄력성 사슬을 따라 자산별로 흘려보내는 모델입니다.
엔진이 뱉은 숫자도 같은 왕복을 그렸습니다.
| 엔진 출력 | D+21 | D+165 |
|---|---|---|
| S&P500 | −3.2% | −1.7% |
| 미 장기국채 | −3.9% | −2.0% |
| KOSPI | −10.7% | −2.2% |
21거래일에 번졌다가 165거래일엔 거의 사라져요. 충격이 영구적이지 않다는 걸 모델도 같은 방식으로 말하고 있었습니다.
5. 그런데 방아쇠를 뉴스가 아니라 가격으로 바꿔야 해요
전쟁 일곱 건으로는 “뭘 사라”는 말을 할 수 없어요. 표본이 너무 적습니다.
그래서 기계적인 방아쇠를 만들었습니다. WTI가 21거래일 만에 +20%를 처음 넘은 날. 1986년부터 올해까지 28건이 나옵니다.
그런데 이걸 그냥 쓰면 안 돼요. 유가가 뛰는 이유가 둘인데 뒤가 완전히 다르거든요. 공급이 끊겨서 뛰는 거랑, 경기가 좋아져서 수요가 뛰는 거요. 가르는 방법은 간단합니다 — 같은 기간에 주가가 같이 빠졌으면 공급 충격, 같이 올랐으면 수요 충격이에요. 공급이 막히면 기름값은 오르고 경제는 아프니까요.
공급형 11건, 수요형 17건이 나왔고, 전쟁 일곱 건과 합쳐 공급 충격 15건이 됐습니다.
갈라야 했던 게 맞았어요. 같은 “유가 +20%”인데 석 달 뒤 구리 수익이 공급 +8.7% vs 수요 −5.4%로 방향이 반대입니다.
6. 샤프로 줄을 세우니 1위가 바뀌었어요
수익만 보면 안 되죠. 위험 대비로 세워봤는데, 여기서 제가 한 번 틀릴 뻔했습니다.
거래당 샤프로만 재면 금 12개월이 1위예요. 1.54에 아홉 번 중 아홉 번 양수. 숫자만 보면 압도적입니다.
그런데 같은 길이의 무작위 구간에서 금의 샤프를 재보니 이미 0.76이었어요. 금은 원래 그 기간에 잘 올랐습니다. 중앙 수익 +19.5% 중에 +12.7%포인트가 평시 추세였고, 유가 충격에 귀속되는 건 +6.8%포인트뿐이에요. “유가 쇼크니까 금을 산다”가 아니라 “금은 원래 들고 있을 만하다”에 가깝습니다.
평시 추세를 빼고 다시 세웠더니 1위가 단일 자산이 아니라 바스켓이었습니다. 진입은 전부 충격 확인 후 D+5 종가 기준이에요.
| 순위 | 자산 | 보유 | 중앙 수익 | 승률 | 보유중 낙폭 | 초과 샤프 |
|---|---|---|---|---|---|---|
| 1 | 구리 60 + 브렌트 40 | 3개월 | +9.1% | 5/6 | −6.9% | 0.83 |
| 2 | 금 | 12개월 | +19.5% | 9/9 | −14.3% | 0.77 |
| 3 | 구리 | 3개월 | +7.7% | 9/10 | −8.9% | 0.74 |
| 4 | OIH 유전서비스 | 3개월 | +10.9% | 9/10 | −14.5% | 0.72 |
| 5 | 브렌트 BNO | 3개월 | +12.0% | 5/6 | −16.5% | 0.69 |
왜 섞는 게 나은지는 상관계수가 설명해줘요. 구리와 브렌트의 사건간 상관이 +0.35밖에 안 됩니다. 브렌트 단독은 변동성 14.7%에 낙폭 −16.5%로 거친데, 구리랑 섞으면 낙폭이 −6.9%로 절반 이하가 되면서 중앙 수익은 구리 단독(+7.7%)보다 높아요(+9.1%). 들고 있는 동안의 연율 샤프도 1.26에서 1.58로 올라갑니다. 분산이 공짜로 샤프를 올려주는 전형적인 경우입니다.
몇 가지 운용 디테일도 같이 적어둘게요.
브렌트는 첫날이어야 합니다. 석 달 보유로 D+1 진입이 +22.2%인데 D+21로 미루면 +1.8%로 사라져요. 반면 구리는 진입 시점에 둔감합니다 — D+1에 사든 D+21에 사든 +7~10% 구간이에요. 그리고 WTI가 아니라 브렌트입니다. 둘의 차이가 여덟 개 보유기간 전부에서 브렌트 쪽으로 양수였어요.
주식은 팔지 마세요. S&P500을 여섯 달 들고 있으면 중앙 +10.6%, 열다섯 번 중 열두 번 양수였습니다. 공포에 던지는 게 가장 비싼 실수였어요.
7. 이건 하지 마세요
| 수치 | |
|---|---|
| 에너지주 초과 베팅 (XLE−S&P) | 초과 샤프 −0.10 |
| 달러 롱 | 공급 충격 전 구간 음수 |
| 장기채 vs 주식 (TLT−S&P) | 12개월 −16.2% |
| 유가 되돌림 숏 | 백워데이션 롤이 숏에 불리 |
| 늦은 진입 | 브렌트 D+1 +22.2% → D+21 +1.8% |
에너지주가 제일 헷갈리는 자리예요. XLE는 절대수익으로는 버는 것처럼 보입니다. 그런데 S&P500을 빼면 초과 샤프가 −0.10이에요. 유가 베팅이 아니라 그냥 주식 베팅이었던 겁니다. 반면 OIH(유전서비스)는 S&P를 빼도 +0.31이 남아요. 같은 에너지 섹터인데 절반은 진짜였습니다.
그리고 신호가 자주 오지 않습니다
여기가 실무적으로 제일 중요한데 잘 안 다뤄집니다.
이 신호는 40.8년 동안 15번 왔어요. 1년에 0.37번입니다. 석 달짜리 거래니까 자본이 실제로 일하는 시간은 1년 중 9.2%예요.
그래서 들고 있는 동안의 샤프 1.58이, 자본을 이 전략에만 묶었다고 치면 0.64로 깎입니다. 나머지 90.8%는 현금으로 놀고 있으니까요. 이건 단독으로 운용할 전략이 아니라, 이미 굴리는 포트폴리오 위에 얹는 오버레이입니다.
확실하냐고 물으신다면, 아닙니다
위 표를 “입증된 우위”로 읽으시면 안 됩니다. 제가 직접 눌러봤어요.
자산 20개 × 보유기간 4개 = 80칸을 줄 세웠잖아요. 그러면 아무 신호가 없어도 뭔가는 1등을 합니다. 그래서 무작위 날짜 15건으로 똑같은 80칸 격자를 300번 돌려서, 그때 나오는 최고 초과샤프의 분포를 구했습니다.
귀무 상태에서 나오는 최고값의 중앙이 0.88이었어요. 제 관측 최고값은 0.83입니다. 못 넘었습니다. p값으로는 0.56이에요.
방향 자체는 조금 낫습니다. 격자 전체가 함께 밀려 올라갔는지를 보면 평균 백분위가 55.3으로 무작위의 49.8보다 높고 p값이 0.093이에요. 그래도 5%는 못 넘습니다.
거래당 샤프의 표준오차도 ±0.3에서 0.5 사이라서, 1위와 3위를 구분해서 읽으면 안 돼요. 사건이 6~15건이면 중앙값은 한두 사건에 뒤집힙니다.
그러니까 이 글의 표는 이렇게 쓰는 게 맞아요. “구리를 석 달 들면 돈을 번다”가 아니라, “유가 공급 충격에 포지션을 잡기로 이미 정했다면, 그 안에서 무엇을 얼마나 실을지 정하는 도구” 입니다. 확신이 아니라 방향이고, 포지션 크기는 그 불확실성에 맞춰야 합니다.
정리
- 국지전 유가 스파이크는 중앙 90거래일에 되돌아옵니다. 올라가는 데 43일, 내려오는 데 90일.
- 스파이크는 개전 석 달 전에 이미 시작돼 있어요(7/7, 중앙 +12.4%). 뉴스 보고 들어가면 늦습니다.
- 방아쇠는 뉴스가 아니라 가격: 유가 21거래일 +20% + 같은 기간 주가 하락 = 공급 충격(15건).
- 샤프 1위는 구리 60 + 브렌트 40, 석 달(초과 샤프 0.83, 낙폭 −6.9%). 단일 자산이면 구리 석 달(9/10).
- 금은 1등처럼 보이지만 절반이 평시 추세예요. 에너지주는 S&P를 빼면 남는 게 없고, 유전서비스는 절반이 남습니다.
- 브렌트는 첫날이 아니면 의미 없고, 주식은 팔지 않습니다.
- 신호가 연 0.37번이라 오버레이로만 씁니다.
- 그리고 최고 칸은 다중검정을 못 넘었습니다(p 0.56). 확신이 아니라 방향이에요.
이 글의 수치는 전부 직접 계산한 실측값입니다. FRED 일별 금리·유가와 야후 파이낸스 일별 가격(구리·브렌트ETF·원유ETF·XLE·OIH·SPY·금·국채ETF 등 20종)을 썼고, 유의성은 같은 길이의 무작위 창 수천 개로 만든 플라시보 분포와, 전체 격자를 무작위 날짜로 300번 돌린 다중검정 분포 양쪽으로 판단했습니다. 사건은 공급 충격 15건(1986~2026)이고, 자산마다 데이터 시작 연도가 달라 표본 수는 6~15건으로 제각각입니다.
투자 조언이 아니며 특정 종목의 매매 권유가 아닙니다.


답글 남기기