52.5%짜리 동전으로 돈을 버는 법
앞면이 52.5% 확률로 나오는 동전이 있어요. 전 재산을 걸고 한 번 던지시겠어요?
아마 안 하실 거예요. 그리고 그 판단이 맞아요. 한 번이라면요.
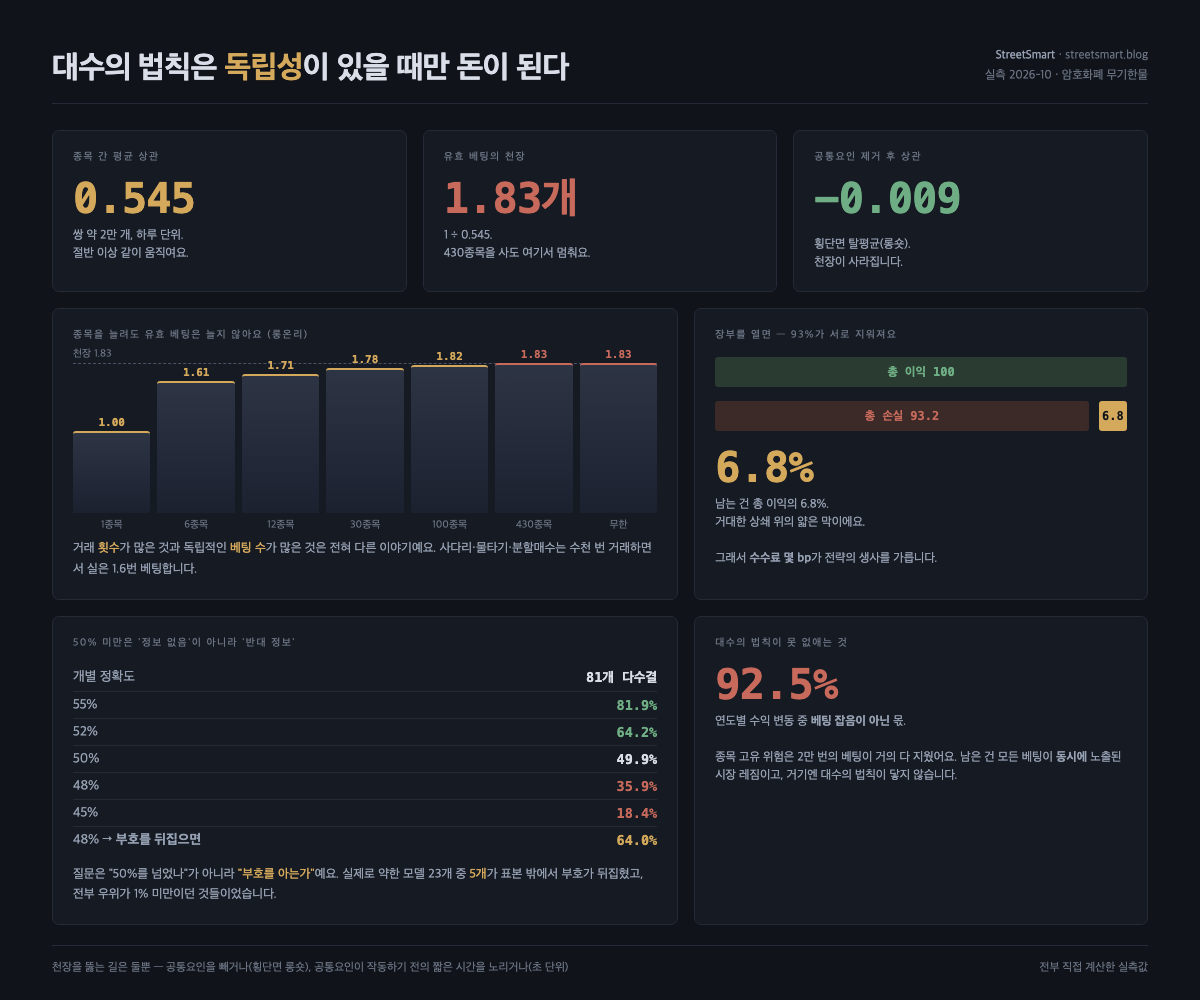
분석 전체를 한 장으로 정리한 요약이에요. 아래 글은 이 숫자들이 어떻게 나왔는지에 대한 이야기입니다.
그런데 이 동전을 1년에 2만 번 던질 수 있다면 이야기가 완전히 달라집니다. 2만 번이면 앞면이 1만 500번쯤, 뒷면이 9,500번쯤 나와요. 차이는 1,000번. 한 번당 가진 건 거의 없는데, 모아놓으면 분명한 숫자가 됩니다.
이게 대수의 법칙이에요. 여기까지는 다들 아시는 이야기죠.
아무도 말해주지 않는 조건
문제는 그다음이에요. 던지기가 서로 독립이어야 한다는 것.
동전이라면 당연한 조건이에요. 지난번에 앞면이 나왔다고 이번 결과가 달라지지 않으니까요. 그런데 시장에서는 이게 거의 성립하지 않습니다.
제가 직접 재봤어요. 암호화폐 무기한물 종목들이 하루 동안 얼마나 같이 움직이는지, 쌍으로 2만 개 가까이 상관을 계산했더니 평균이 0.545가 나왔어요. 절반 이상 같이 갑니다.
이게 무슨 뜻이냐면, 종목을 여러 개 사도 독립적인 베팅 수가 그만큼 늘지 않는다는 거예요. 얼마나 안 느냐면 이 정도입니다.
6종목을 사면 유효 베팅은 1.61개. 30종목을 사면 1.78개. 430종목을 사면 1.83개.
네, 430개를 사도 1.83개예요. 그리고 여기서 멈춥니다. 무한히 늘려도 1.83개가 천장이에요. 상관이 0.545니까 1 나누기 0.545, 딱 그 값에서 끝납니다.
수십 년 묵은 전략들이 왜 검증을 못 통과하는지
이 천장 하나가 제가 몇 달간 검증했던 전략 대부분의 운명을 설명해요.
사다리식으로 나눠 사는 방법, 물타기, 분할 매수, 추세 추종 타이밍. 거래 횟수는 엄청나게 많아요. 몇 년에 수천 번씩 사고팔죠. 그런데 그 수천 번이 전부 같은 가격 경로 하나를 타고 있어요. 유효 베팅은 1.6개 근처입니다.
베팅 1.6개로는 어떤 우위도 통계적으로 증명할 수 없어요. 돈을 못 번다는 뜻이 아니에요. 벌었는지 운이었는지 구분할 방법이 없다는 뜻입니다. 10년을 돌려도요.
제가 서른 개 넘는 전략을 검증하면서 “널”이라고 판정한 것들, 돌이켜보면 전략이 나빠서가 아니라 증거를 쌓을 구조가 아니어서였어요.
천장을 뚫는 방법
그럼 어떻게 해야 할까요. 답은 의외로 단순합니다. 공통으로 움직이는 부분을 빼면 돼요.
같은 날 모든 종목의 평균 수익률을 구해서 각 종목에서 빼보세요. 시장 전체가 5% 올랐으면 그 5%를 다 빼는 거예요. 그러고 나서 다시 상관을 재면 0.545가 −0.009가 됩니다. 사실상 0이에요.
실제로 이걸 하는 방법이 롱숏입니다. 오를 것 같은 걸 사고 내릴 것 같은 걸 같은 금액만큼 공매도하면, 시장이 통째로 움직이는 부분은 서로 상쇄돼요. 남는 건 종목 고유의 움직임이고, 그건 서로 독립에 가깝습니다.
천장이 사라져요. 이제 종목을 늘리면 유효 베팅이 진짜로 늘어납니다.
시간축으로 뚫는 방법도 있어요. 공통 요인이 작동하려면 시간이 필요하니까, 초 단위로 거래하면 그 틈에서는 독립성이 살아 있습니다. 마켓메이킹이 그거예요. 다만 1초만 늦어도 우위가 5분의 1로 줄고 30초를 넘으면 사라져요. 아주 좁은 문입니다.
통장을 열어보면 보이는 것
구조를 갖춘 전략의 장부를 실제로 열어봤어요. 숫자가 좀 충격적이었습니다.
이긴 거래를 다 더하니 수익이 어마어마해요. 그런데 진 거래를 다 더하니 손실도 거의 똑같이 어마어마합니다. 둘을 상쇄하고 남는 게 총 이익의 6.8%예요.
93%가 서로 지워지고 7%가 남는 거예요. 대수의 법칙으로 버는 돈은 이렇게 생겼습니다. 거대한 양방향 흐름 위에 얇은 막처럼 남는 잔차.
이게 왜 중요하냐면, 비용이 존재론적이 되기 때문이에요. 7%짜리 잔차 위에서 수수료를 내야 합니다. 우위가 조금만 깎여도 순식간에 적자로 뒤집혀요. 수수료가 몇 bp 차이나느냐가 전략의 생사를 가릅니다. 이건 과장이 아니라 산수예요.
대수의 법칙이 못 하는 일
한 가지 더 말씀드려야 해요. 베팅을 2만 번 해도 못 없애는 위험이 있습니다.
같은 전략의 연도별 수익을 보면 어떤 해는 20%, 어떤 해는 190%예요. 2만 번씩 베팅하는데 왜 이렇게 들쭉날쭉할까요.
계산해보니 그 변동의 92.5%는 베팅 잡음이 아니었어요. 종목 하나하나의 위험은 대수의 법칙이 거의 다 지웠습니다. 남은 건 모든 베팅이 동시에 노출된 무언가예요. 그해 시장이 종목 간에 얼마나 벌어졌느냐, 그거 하나입니다.
대수의 법칙은 서로 다른 위험을 평균 내는 도구예요. 전부 같이 겪는 위험 앞에서는 아무 힘이 없습니다. 아무리 많이 베팅해도요.
50% 아래는 “정보 없음”이 아니에요
마지막으로 반직관적인 걸 하나 나누고 싶어요.
맞힐 확률이 48%인 모델이 있다고 해볼게요. 50%보다 낮으니 쓸모없다고 생각하기 쉬워요. 그런데 이걸 81개 모아서 다수결을 시키면 정확도가 36%로 떨어집니다. 섞을수록 나빠져요.
45%짜리였다면 81개 모았을 때 18%까지 떨어집니다.
왜냐하면 50% 미만은 정보가 없는 게 아니라 반대 정보거든요. 틀린 쪽으로 일관되게 틀리고 있는 거예요.
그럼 어떻게 해야 할까요. 뒤집으면 됩니다. 48%를 뒤집으면 52%, 45%를 뒤집으면 55%예요. 그리고 81개 모으면 각각 64%, 82%가 됩니다. 아까와 정확히 반대 방향이죠.
그래서 질문이 바뀌어야 해요. “50%를 넘었나”가 아니라 “부호를 아는가“로요.
제가 실제로 써보니 이게 제일 어려운 부분이었습니다. 특징 23개로 약한 모델을 만들어 과거 구간에서 부호를 배우고 미래 구간에 적용했는데, 5개가 뒤집혔어요. 전부 과거 구간에서 우위가 1%도 안 됐던 것들이었습니다. 우위가 작으면 부호를 못 믿어요. 그리고 뒤집힌 모델은 빠지는 게 아니라 반대로 끌어서 깎습니다.
그래서
대수의 법칙이 돈을 벌어주는 게 아니에요. 독립성이 벌어줍니다.
52.5%짜리 동전이 2만 번이면 돈이 되는 건 맞아요. 하지만 그 2만 번이 사실은 1.6번이라면 아무것도 아닙니다. 횟수를 세지 말고 독립적인 횟수를 세야 해요.
그리고 시장에서 독립성은 가장 귀한 물건입니다. 공짜로 주어지지 않아요. 공통 요인을 빼내거나, 공통 요인이 작동하기 전의 짧은 시간을 노리거나. 제가 지금까지 찾은 건 이 둘뿐이에요.
나머지는 전부, 수천 번 거래하면서 실은 두 번 베팅하고 있었습니다.
이 글의 수치는 전부 직접 계산한 실측값이에요. 상관 0.545는 암호화폐 무기한물 종목 쌍 약 2만 개를 하루 단위로 잰 값이고, 천장 1.83개는 거기서 바로 나오는 산수입니다. 50% 미만 모델 이야기는 20만 개 합성 데이터로 확인했어요.


답글 남기기